Sigorta Temelleri · Mülk Sigortası Rehberi
Dubai’de Mülk Sigortası Nedir?
Konut Sahipleri, Ev Sahipleri ve Yatırımcılar İçin Mülk Koruması Nasıl İşler
Mülk sigortası; yangın, su hasarı, hırsızlık ve sorumluluk maliyetini yıllık bir prim karşılığında bir sigortacıya aktarır. Bu rehber, sistemin Dubai’de nasıl işlediğini ve daireler, villalar ve kiralık mülkler için nasıl değiştiğini açıklıyor.
Doğrudan danışman erişimi. Her mesajı şahsen ben yanıtlıyorum; asla bir çağrı merkezi değil.
Temel Bilgiler
Dubai’de Mülk Sigortasını Anlamak
Bu sayfa, Dubai’de mülk sigortası rehberimdeki ilk soruyu yanıtlıyor: bu ürün aslında nedir? Bir poliçe; mülk sahiplerini, ev sahiplerini ve kiracıları bir mülke bağlı hasar, kaza veya sorumluluğun finansal sonuçlarından korur. İster bir daireye, ister bir villaya, ister kiralık bir üniteye sahip olun; yangın, su hasarı, hırsızlık veya bir sorumluluk talebi faturaya dönüştüğünde ödemeyi yapan odur.
Dubai’de mülk sigortası her zaman yasal olarak zorunlu değildir. Özellikle iki durumda vazgeçilmez hâle gelir: mortgage ile satın alırken ve mülkü kiracılara kiraya verirken.
Dubai’de Mülk Sigortasına Kimlerin İhtiyacı Var
Mülkü ve eşyalarını koruyan konut sahipleri
Kira yatırımını koruyan ev sahipleri
Kiralık bir evin içindeki eşyalarını sigortalatan kiracılar
Kredi verenin teminat şart koştuğu mortgage alıcıları
Neden Önemli
Dubai’de Mülk Sigortası Neden Önemlidir
Dubai’de bir mülk yüksek değerli bir varlıktır ve alıcıların çoğu için uzun vadeli bir finansal taahhüttür. Sigortasız tek bir olay, yıllarca elde edilen kira gelirini veya sermaye artışını silebilir; bu yüzden aşağıdaki riskleri anahtarları aldığınız günden itibaren hesaba katmaya değer.
Yangına ve kazara hasara karşı koruma
Su sızıntıları, sel ve boru patlamaları için teminat
Hırsızlığa veya vandalizme karşı finansal koruma
Mülk içinde biri yaralanırsa sorumluluk teminatı
Ev sahipleri için kiracı kaynaklı hasara karşı koruma
Mülk mortgage’lı olduğunda bankalar için güvence
Nasıl İşler
Dubai’de Mülk Sigortası Nasıl İşler
Her poliçe, mülk sahibi ile lisanslı bir sigorta şirketi arasında yapılan bir sözleşmedir. Belirli ve adı konmuş risklere karşı koruma için prim ödersiniz. Bu risklerden biri gerçekleştiğinde sigortacı hasarı doğrular ve poliçede yazılı limitler dâhilinde ödeme yapar.
Bir Poliçe Seçin
Mülk sahibi, mülke uygun bir sigorta poliçesi ve teminat seviyesi seçer.
Primi Ödeyin
Poliçeyi yürürlüğe sokmak için yıllık prim ödenir.
Hasar Talebinde Bulunun
Sigortalı bir olay meydana gelirse poliçe sahibi sigortacıya hasar talebinde bulunur.
Talep İncelemesi
Sigorta şirketi hasarı ve talep belgelerini değerlendirir.
Tazminat
Ödeme, poliçe şartlarına ve teminat limitlerine göre yapılır.
Sigortacıların istediği belgeler ve taleplerin neden reddedildiği dâhil sürecin tamamı Dubai’de mülk sigortası hasar talebi süreci rehberinde anlatılıyor.
Teminat ve İstisnalar
Mülk Sigortası Genellikle Neleri Kapsar
Kesin teminat sigortacıya ve seçtiğiniz poliçeye bağlıdır; ancak Dubai’deki poliçelerin çoğu aynı yaygın olaylar seti üzerine kuruludur. Konut sahibi, ev sahibi ve kiracı poliçeleri bunun üzerine katman ekler veya çıkarır; isteğe bağlı ekler korumayı daha da genişletebilir.
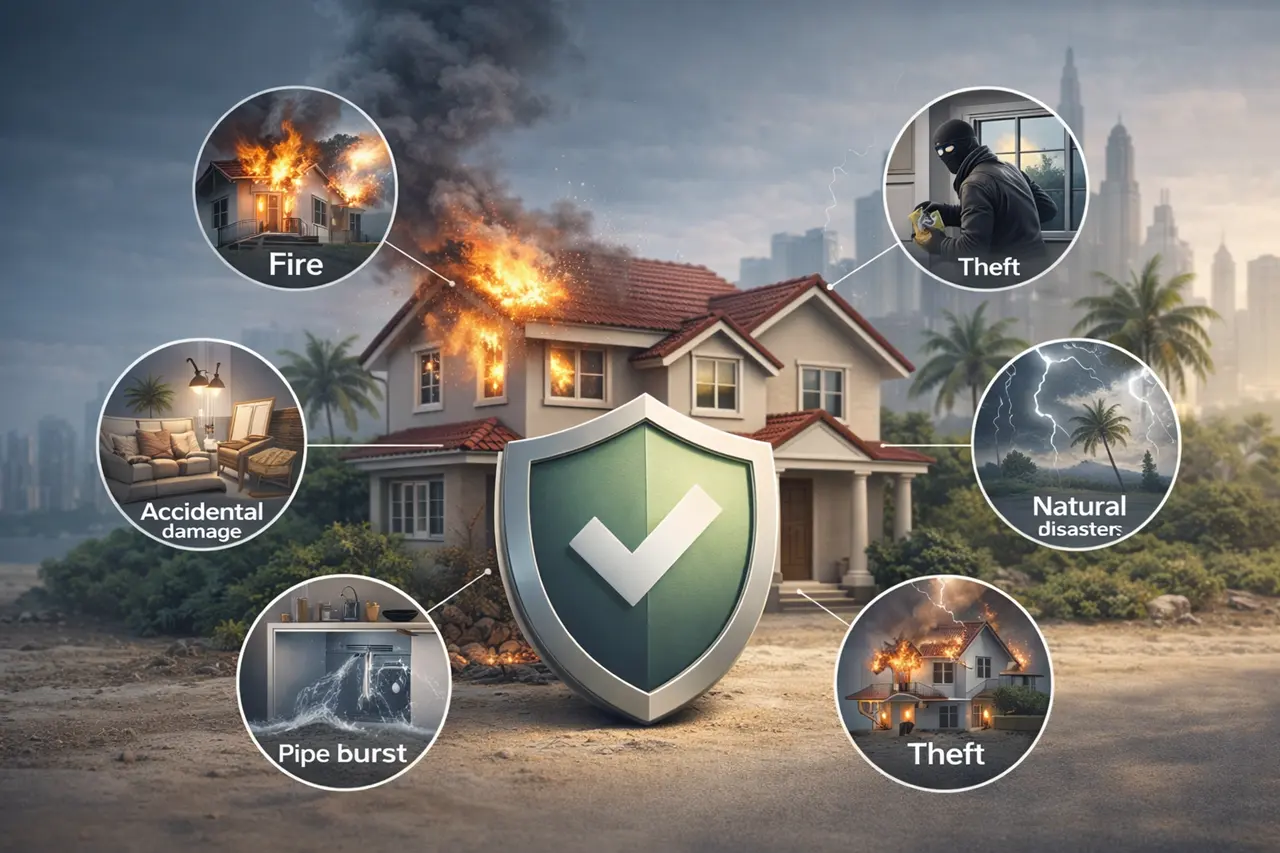
Yangın ve duman hasarı
Boru sızıntıları veya tesisat arızalarından kaynaklanan su hasarı
Kişisel eşyaların çalınması veya soygun
Fırtına hasarı veya şiddetli hava olayları
Mülkün bölümlerinde kazara hasar
İçeride biri yaralanırsa sorumluluk
Mülk Sigortası Neleri Kapsamaz
İstisnalar her poliçede yazılıdır ve mülk sahiplerinin olmayan bir teminatı en sık varsaydığı yer de burasıdır. Şartlar sigortacıdan sigortacıya değiştiği için satın almadan önce bunları okuyun.
Yaşlanma veya düzenli kullanımdan kaynaklanan olağan aşınma ve yıpranma
Yetersiz bakım veya ihmalden kaynaklanan hasar
Mülk sahibinin veya oturanların kasıtlı olarak verdiği hasar
Savaşla ilgili olaylar veya siyasi karışıklıklar
İzinsiz yapısal değişiklikler veya tadilatlar
Haşereler veya uzun vadeli bozulma
Poliçelerin neleri içerip neleri hariç tuttuğunu madde madde görmek için Dubai’de mülk sigortası teminatı rehberine göz atabilirsiniz.
Daireler ve Villalar
Mülk Sigortası Daireler ve Villalar İçin Nasıl Farklılaşır
Neyi kimin sigortalayacağını mülkiyet yapısı belirler. Bir apartman binasında ortak yapı genellikle başkasının poliçesindedir; villa sahibi ise bahçe duvarları dâhil binanın tamamını tek başına üstlenir. Her poliçe türünün bu durumlara nasıl uyduğu Dubai’de mülk sigortası türleri rehberinde karşılaştırılıyor.
Daire sahipleri genellikle iç donanımları ve eşyaları sigortalar
Apartman bina sigortası çoğu zaman malikler birliği tarafından yürütülür
Villa sahipleri mülk yapısının tamamını sigortalar
Villa teminatı garajları, bahçeleri ve sınır duvarlarını içerebilir
Villalar, yeniden inşa maliyetleri nedeniyle çoğu zaman daha yüksek teminat gerektirir
Binanızın poliçesinin ünitenizin içinde boşluk bırakıp bırakmadığından emin değil misiniz? Mülk sigortasının mülkünüz için nasıl işlediğini WhatsApp’tan bana sorun
Poliçe Seçimi
Doğru Mülk Sigortası Poliçesini Seçmek
Dubai’deki sigortacılar teminat seçenekleri, limitler ve prim yapısı bakımından farklılık gösterir; bu nedenle en ucuz teklif ile doğru poliçe nadiren aynıdır. Aşağıdaki noktalarda karşılaştırın ve poliçeyi mülkün değerine ve kendi üzerinizde taşımaya razı olduğunuz risk miktarına göre seçin.
Teminat limitleri ve dâhil olan hasar türleri
İstisnalar ve kapsanmayan durumlar
Yıllık prim maliyeti ve ödeme koşulları
Sigortacının itibarı ve güvenilirliği
Hasar talebi yönetim süreci ve ödeme geçmişi
BAE’de faaliyet gösteren sigortacıların lisanslı ve denetime tabi olması gerekir; sektör, lisanslama ve finansal istikrar şartlarını belirleyen federal otoritelerce denetlenir. Bu nedenle poliçeler, primler ve hasar talebi prosedürleri ulusal standartları izler.
Primlerin nasıl hesaplandığı Dubai’de mülk sigortası maliyeti rehberinde açıklanıyor; mülkiyet yolculuğunun geri kalanı ise Dubai gayrimenkul rehber kütüphanemde ele alınıyor.
SSS
Mülk Sigortasının Temelleri: Sıkça Sorulan Sorular
Dubai’de mülk sigortası; mülk sahiplerini, ev sahiplerini veya kiracıları bir mülkle ilgili hasar, kaza, hırsızlık ya da sorumluluktan doğan finansal kayıplara karşı koruyan bir poliçedir.
Dubai’de mülk sigortası mülk sahipleri için genellikle zorunlu değildir. Ancak bir mülk mortgage ile satın alındığında bankalar genellikle mülk sigortası şart koşar.
Mülk sigortası poliçelerinin çoğu yangın hasarı, su sızıntıları, hırsızlık, kazara hasar ve mülk içinde biri yaralanırsa sorumluluk gibi riskleri kapsar.
Daire sahipleri genellikle iç donanımlarını ve kişisel eşyalarını sigortalar. Bina yapısı ise genellikle bina yönetimi veya malikler birliği tarafından sigortalanır.
Villa sahipleri yalnızca bir üniteye değil binanın tamamına sahip olduklarından, genellikle mülk yapısının tamamını sigortalamaktan sorumludur.
Ev sahipleri, kiralık mülklerini kiracı kaynaklı hasara, sorumluluk taleplerine ve mülkü kiraya vermekle ilişkili diğer risklere karşı korumak için çoğu zaman ev sahibi sigortası satın alır.
Kiracılar mülkün yapısını sigortalamaz; ancak mobilya, elektronik cihazlar ve değerli eşyalar gibi kişisel eşyalarını kiracı sigortasıyla sigortalatabilir.
Evet. Mülk krediye güvence oluşturduğundan, bir mülk mortgage ile satın alındığında bankalar genellikle mülk sigortası şart koşar.
Sigorta maliyetleri; mülk değeri, mülk tipi, konum, teminat seviyesi ve sigorta şirketi gibi birkaç etkene bağlıdır.
Mülkte hasar meydana gelirse poliçe sahibi sigorta şirketine hasar talebinde bulunur. Sigortacı talebi inceler ve poliçe şartlarına ve teminat limitlerine göre poliçe sahibine tazminat öder.
Danışmanınız
Tohid Fetrat
Gayrimenkul yatırımınızla ilgili her sorunuz için bana doğrudan mesaj atabilir veya arayabilirsiniz: her zaman şahsen bana ulaşırsınız; asla bir çağrı merkezine veya satış ekibine değil.