Ödemeler ve Fonlar · Dubai Gayrimenkul Rehberleri
Dubai’de Mülk Bedeli Nasıl Ödenir
Off-Plan ve Uluslararası Alıcılar İçin Ödeme Kılavuzu
Dubai’de mülk bedeli dört yasal yoldan biriyle AED cinsinden ödenir: banka transferi, banka çeki (manager’s cheque), teslimde mortgage veya lisanslı bir borsa üzerinden kripto. Bu rehber; ödeme planlarını, ücretleri, uyum kontrollerini, döviz maliyetlerini ve zamanlamayı ele alır.
Doğrudan danışman erişimi. Her ödeme sorusunu şahsen ben yanıtlıyorum; asla bir çağrı merkezi değil.
Ödeme Yöntemleri
Dubai’de Mülk Bedelini Ödemenin Tüm Yasal Yolları
Bugün Dubai’de satın alınan mülklerin üçte ikisi off-plan ve bu, paranın nasıl hareket ettiğini değiştiriyor. Hazır bir alım tek oturumda kapanır. Off-plan bir alım ise yıllara yayılan aşamalarla, çoğu zaman yurt dışından ve yabancı para biriminde ödenir; üstelik her ödemeyi çevreleyen kurallar giderek sıkılaşıyor.
Fonlarınız hangi para biriminde olursa olsun mülk AED cinsinden satılır ve tescil edilir. Dubai Tapu Dairesi (DLD), paranın oraya ulaşması için dört yol tanır ve off-plan alıcıların çoğu bunları birleştirir: inşaat kilometre taşları için uluslararası havale, ardından teslimdeki bakiye için gerekirse bir mortgage.
Uluslararası Banka Transferi
Yabancı alıcılar için varsayılan yol: kendi ülkenizdeki bankadan doğrudan proje escrow (emanet) hesabına bir SWIFT transferi; 2 ila 5 iş günü sürer, 25 ila 75 USD sabit banka ücreti alınır ve bunun üzerine kur makası eklenir. Off-plan’da bunu 8 ila 12 kez tekrarlarsınız; bu yüzden seçtiğiniz sağlayıcının etkisi katlanarak büyür. Ne için kullanılır: her kilometre taşı. Maliyet katmanı: %1 ila %3 kur makası artı SWIFT ücretleri.
Banka Çeki
Bir BAE bankasının, BAE’deki bir hesaptan düzenlediği garantili çek. Off-plan’da genellikle yalnızca Dubai’de imza atıyorsanız rezervasyonda, bir de teslimde kalan bakiye için karşınıza çıkar. Aynı gün tahsil edilir ve ödeme anında kur riski taşımaz. Maliyet: çek başına 25 ila 75 AED ≈ 7 ila 20 USD; premium hesap seviyelerinde 200 AED ≈ 54 USD’ye kadar.
Teslimde BAE Mortgage Kredisi
Ünite hazır olduğunda kalan bakiyeyi, genellikle fiyatın %20 ila %40’ını, banka doğrudan geliştiriciye öder. BAE’de ikamet edenler %80’e kadar LTV (kredi/değer oranı) ile borçlanabilir, yurt dışında ikamet edenler genellikle %50 ila %65 ile; onay 4 ila 8 hafta sürer. Maliyet: DLD’ye %0,25 tescil ücreti artı 290 AED ≈ 79 USD idari ücret, bunlara ek olarak banka ücretleri.
Lisanslı Bir VASP (Sanal Varlık Hizmet Sağlayıcısı) Üzerinden Kripto
2025 tarihli ve 6 sayılı Federal Kanun Hükmünde Kararname uyarınca kripto, fonların kaynağıdır; ödeme ise her zaman AED ile yapılır. Dubai’nin sanal varlık düzenleyicisi VARA’dan lisanslı bir borsa veya OTC masası BTC, ETH, USDT ya da USDC varlıklarınızı çevirir ve dirhemi 24 ila 72 saat içinde escrow hesabına aktarır. Maliyet: %0,5 ila %1,5 çevirme ücreti; stablecoin sahipleri için çoğu zaman bankacılıktan daha ucuz ve daha hızlı.
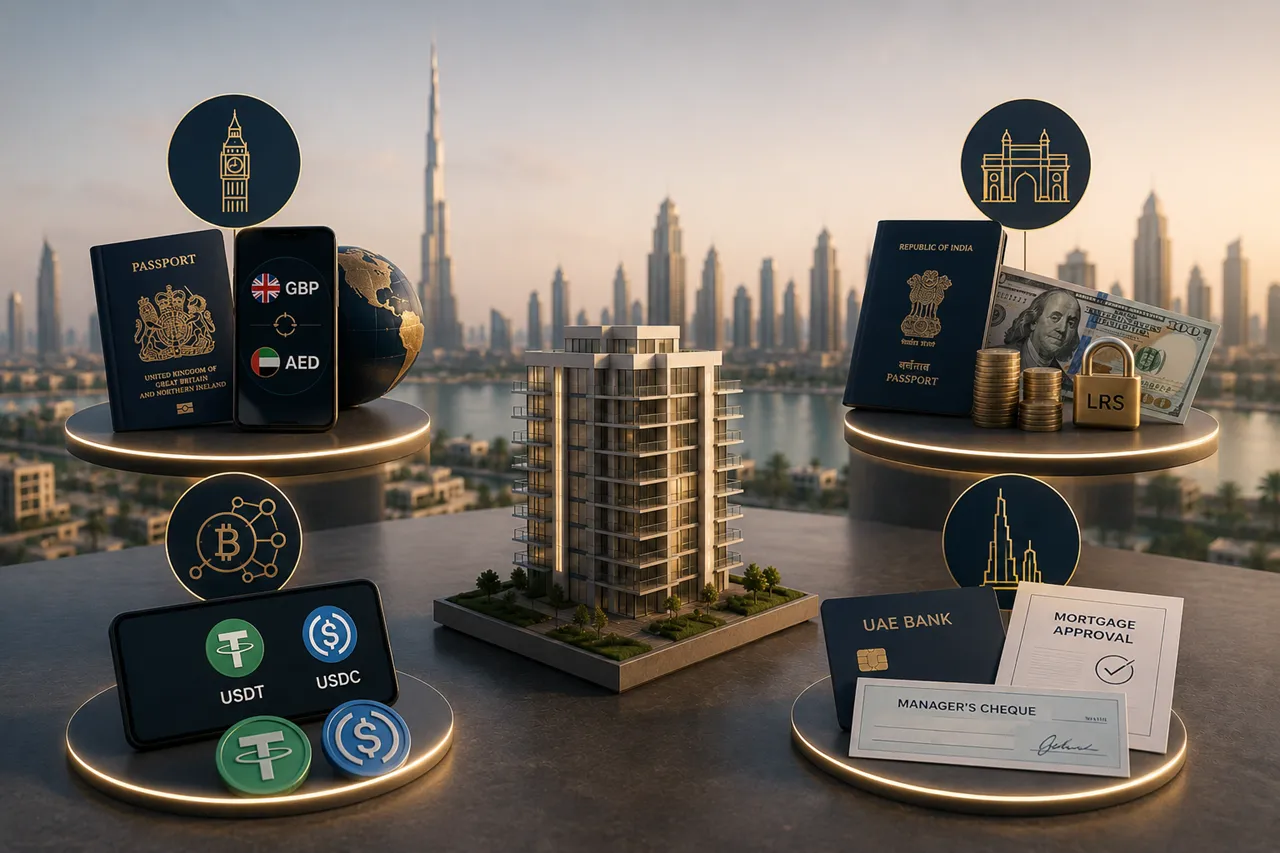
Profilinize Hangi Yöntem Uyar
Londra’da İlk Kez Off-Plan Alan Yatırımcı
Fonlar GBP cinsinden, henüz BAE’de hesap yok ve 4 yıla yayılan 60/40 planlı, 1,5M ila 3M AED ≈ 408K ila 817K USD değerinde bir ünite. Yol: Satış Sözleşmesi’nden (SPA) önce Mashreq Neo veya Wio’da çok para birimli bir hesap açın, GBP-AED kurunu OFX veya Currencies Direct üzerinden bir forward (vadeli kur) sözleşmesiyle sabitleyin ve her kilometre taşını 7 ila 10 gün erken havale edin. Bireysel bankacılık yaklaşımına göre tahmini tasarruf: 8.000 ila 14.000 GBP.
LRS Limiti İçinde Kalan Mumbaili Alıcı
Liberalised Remittance Scheme (LRS) kapsamında kişi başı yılda 250.000 USD; hedef 5M AED ≈ 1,36M USD veya üzeri bir off-plan villa. Yol: yılda 500K USD’ye ulaşmak için çift olarak satın alın, bakmakla yükümlü olduğunuz uygun aile üyelerinin kotalarını ekleyin ve ödemeler vergi yıllarına yayılsın diye 5 yıla yayılan bir 60/40 planı 4 yıllık teslim sonrası ödeme planıyla birlikte seçin. Öngörülebilir taksitlerde kuru forward sözleşmeleriyle sabitleyin.
Kripto Odaklı Yatırımcı
Yüksek USDT veya USDC varlığı, sınırlı geleneksel bankacılık ve hız tercihi. Yol: kriptonun kabul edildiğini SPA’dan önce yazılı olarak teyit edin, çünkü bu durum projeye, ödeme aşamasına ve uyum şartlarına göre değişir; ardından her kilometre taşını VARA lisanslı bir VASP üzerinden yönlendirin ve ödemeyi 24 ila 72 saat içinde tamamlayın.
Off-Plan’a Geçen Dubai Sakini
Geliri AED cinsinden ve hazır bir evden yeni bir off-plan üniteye geçiyor. Yol: ilk kilometre taşlarını AED birikimlerinden veya mevcut mülkün satışından ödeyin, son bakiyenin %60 ila %80’i için teslimden 6 ay önce bir BAE mortgage taahhüdü alın ve SPA imzasındaki peşinat için banka çeki kullanın.
Her Ödemenin Uyduğu Kurallar
AED cinsinden satılır ve tescil edilir
Proje escrow hesabına ödenir
Off-plan’da ayrıca aracılık komisyonu yok
%4 DLD harcı, çoğu zaman geliştirici üstlenir
Oqood tescili yaklaşık 3.000 AED ≈ 817 USD
Fonlar kendi adınıza açılmış bir hesaptan gönderilir
Escrow, 2007 tarihli ve 8 sayılı Kanun ile zorunlu tutulur ve geliştirici bu hesaptan yalnızca bağımsız mühendisler her inşaat kilometre taşını doğruladıkça çekim yapabilir. Bu korumanın uygulamada nasıl işlediği Dubai escrow hesabı rehberinde anlatılıyor. Şubat 2026’daki Doğrudan Ödeme Kuralı’ndan bu yana üçüncü taraf transferleri artık kabul edilmiyor.
Stratejinin Önemi
Off-Plan Ödeme Stratejisi, Alıcıların Sandığından Neden Daha Belirleyici
Hazır mülk alan biri tek bir büyük transfer yapar. Off-plan alıcı ise 5 ila 10 yıl içinde on ya da on iki transfer yapar ve her birinin bir döviz kuru, bir uyum kontrolü ve bir son tarihi vardır. Aynı 2,5M AED ≈ 681K USD üniteyi imzalayan iki alıcı arasında 80.000 ila 150.000 AED ≈ 21.784 ila 40.844 USD fark oluşabilir; bunun çoğu sessizce kur makasına ve uyum gecikmelerine gider.
Off-plan bir alımda kaçınılabilir en büyük maliyet bir ücret değildir. Planın tüm süresi boyunca her taksitte tekrarlanan kur makasıdır.
Katlanarak Büyüyen Kur Makası
Bankalar bireysel kanalda USD’den AED’ye çevirmede %1,5 ila %3 alır. 700K USD’lik bir off-plan alımda 12 taksit boyunca bu, 10.000 ila 21.000 USD eder. Uzman döviz aracıları aynı hedef hesap, aynı uyum süreci ve aynı hızla %0,3 ila %0,6 makasla çalışır.
Plan Boyunca Kur Riski
Kendi para biriminiz AED karşısında değer kaybederse sonraki her taksit daha pahalıya gelir. GBP, INR, RUB veya TRY ile ödeyen alıcılar son dönemlerde inşaat süresince taksitlerinin %10 ila %25 şiştiğini gördü. Forward sözleşmesi bugünkü kuru tüm takvim için sabitler; alıcıların çoğu böyle bir aracın varlığından habersizdir.
Doğrudan Ödeme Kuralı
Şubat 2026’dan bu yana fonlar alıcı adına açılmış bir hesaptan çıkmalı ve geliştiricinin DLD kaydında yayımlanan escrow hesabına, bilgiler birebir aynı olacak şekilde ulaşmalıdır. Bir akrabanın, bir şirketin veya bir avukatın hesabından gelen havaleler reddedilir ve 30 günlük temerrüt süreleri işlemeye başlar.
Uyum Kontrolünde Dondurma
Kara para aklamayla mücadele (AML) kontrolünü geçemeyen bir havale 14 ila 30 gün dondurulmuş kalabilir. SPA’daki kesin bir son tarih karşısında bu gecikme, ünite fiyatının %5 ila %10’u kadar cezaları ya da uç durumlarda 2017 tarihli ve 19 sayılı Kanun kapsamındaki düzeltme süresi işleyişini tetikleyebilir.
Off-Plan ve İkincil Piyasa: İki Ayrı Ödeme Dünyası
Ödeme Zamanlaması
Off-plan: 2 ila 10 yıl. İkincil piyasa: tek bir transfer.
Fonların Tutulduğu Yer
Off-plan: kilometre taşları doğrulandıkça serbest bırakılan proje escrow hesabı. İkincil piyasa: doğrudan satıcıya ödenir.
Alıcının Ödediği Aracılık Komisyonu
Off-plan: sıfır; geliştirici öder. İkincil piyasa: fiyatın %2’si, artı komisyon üzerinden KDV.
Peşinat
Off-plan: %5 ila %20. İkincil piyasa: genellikle mutabakat zaptı (MOU) imzasında %10.
Tescil
Off-plan: önce Oqood, teslimde tapu. İkincil piyasa: doğrudan tapu; 1 ila 2 saatte düzenlenir.
Döviz Stratejisi
Off-plan: forward sözleşmesi artı plan boyunca dilimler hâlinde çevirme. İkincil piyasa: doğru anda yapılan, optimize edilmiş tek bir çevirme.
İkincil piyasada bir işlem, DLD’ye kayıtlı bir tescil aracısı (Registration Trustee) ofisinde tek oturumda tamamlanır: iki taraf da bizzat ya da vekâletname (POA) ile katılır, banka çekleri el değiştirir ve %4 DLD harcı orada ödenir. Daha güçlü korumaya sahip olan off-plan alıcılardır; başarısız bir projede escrow iadeleri 2020 tarihli ve 33 sayılı Kararname’ye tabidir. Bu rehber, piyasaya hâkim olduğu ve ödeme yolculuğu daha uzun olduğu için off-plan’ı öne alır; ikincil piyasada bir alım aynı mantığı izler, yalnızca tek bir güne sıkışır.
Plan Yapıları
Off-Plan Ödeme Planları: Yapı Nasıl İşler
Ödeme planı, off-plan bir işlemde sq ft başına fiyatın da markanın da önünde gelen en önemli rakamdır. Doğru plan, zorlayıcı bir alımı rahat bir alıma dönüştürebilir; bu yüzden kat planına gönül vermeden önce ödeme yapısını okuyun.
60/40
İnşaat süresince %60, teslimde %40. Emaar Properties, Sobha Realty ve benzeri geliştiricilerin orta segment ve premium projelerinde en yaygın yapı.
70/30
İnşaat süresince %70, teslimde %30. Başlangıçta daha zorlayıcıdır; çoğu zaman bir fiyat indirimiyle sunulur.
80/20
İnşaat süresince %80, teslimde %20. İnşaat süresi daha uzun olan ultra lüks projelerde yaygın.
50/50
İnşaat süresince %50, teslimde %50. 18 ila 24 ay gibi daha kısa takvimli projelerde yaygın.
Teslim Sonrası Ödeme Planları
Fiyatın genellikle %20 ila %60’ı, çoğu zaman ayda %1 ile teslimden sonra 2 ila 8 yıla yayılır. Geliştirici fiilen kredi vereniniz olur: banka yok, faiz yok; karşılığında liste fiyatı biraz daha yüksektir.
İnşaata Bağlı mı, Takvime Bağlı mı
İnşaata Bağlı
Ödemelerin vadesi yalnızca bağımsız bir mühendis bir kilometre taşını onayladığında gelir: temelin tamamlanması, kaba inşaatın en üst kata ulaşması, MEP (mekanik, elektrik ve tesisat) montajı, ince iş. İnşaat durursa ödemeleriniz de durur. Daha güvenli yapı budur.
Takvime Bağlı
Ödemelerin vadesi sahadaki ilerlemeden bağımsız olarak takvim tarihlerinde, üç ayda bir veya yılda iki kez gelir; yani inşaat gecikirken ödemeye devam edebilirsiniz. Hangi yapının uygulandığını geliştiriciye yazılı olarak sorun, çünkü yanıt üstlendiğiniz riski değiştirir.
Toplam proje değerinin %5’i, oturumun ilk yılında ortaya çıkan kusurları karşılamak için teslimden sonra tam bir yıl escrow hesabında kalır. Geliştirici, Dubai’de mülk snagging (teslim öncesi kusur tespiti) denetimi ile kayda geçirdiğiniz kusurları gidermezse bu teslim sonrası blokaj, onarımlar için kullanılır. Körfez’deki en güçlü teslim sonrası korumalardan biridir ve alıcıların en az kullandığı haklardandır.
Ücretler ve Tasarruf
Off-Plan Bir Alımda Ödediğiniz Her Ücret
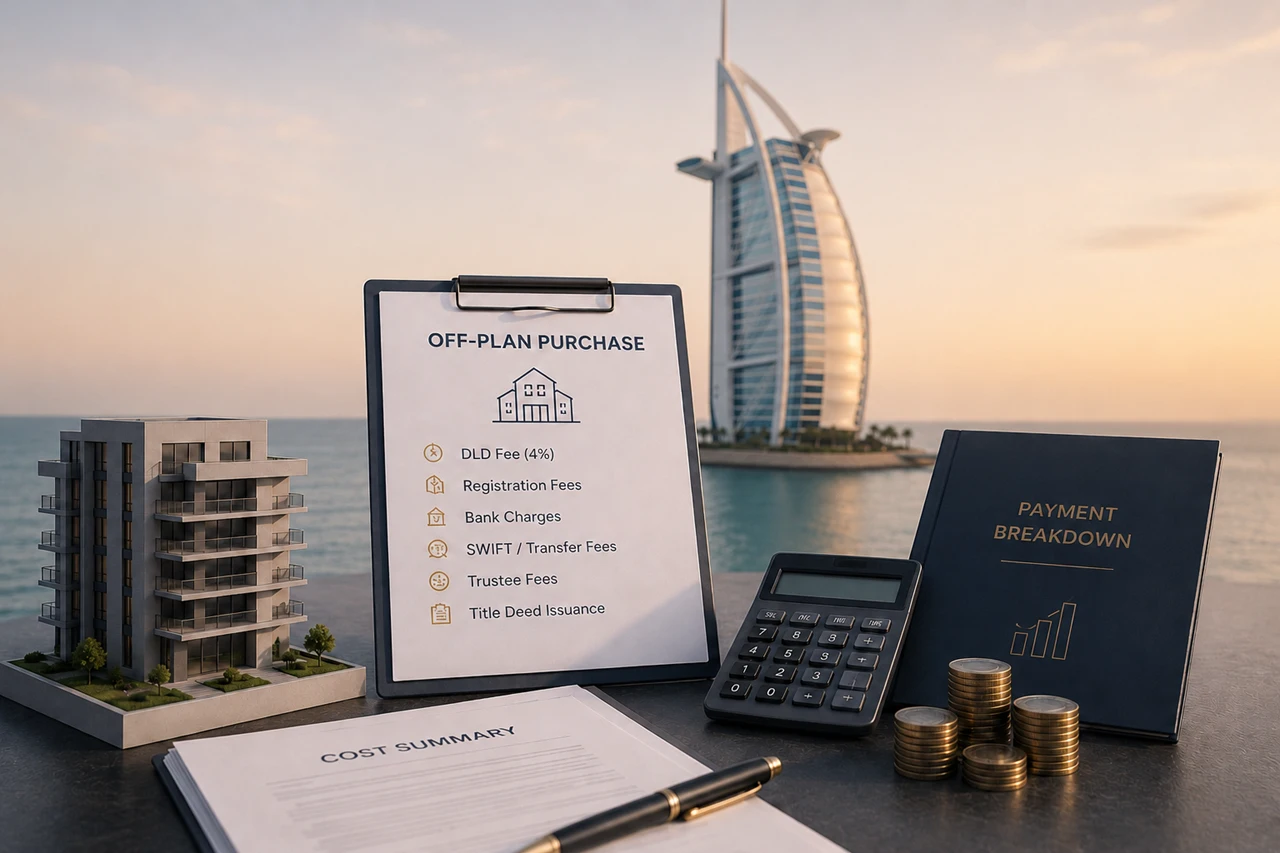
Off-plan ücretleri, hazır mülk işlemleri için söylenen %6 ila %8’den çok farklı görünür. Doğru yapılandırıldığında off-plan bir alımın toplam maliyeti fiyatın %4 ila %5’ine yakındır. Aşağıdaki rakamlar 2,5M AED ≈ 681K USD değerinde örnek bir off-plan daireyi esas alır.
DLD Tescil Harcı: %4
100.000 AED ≈ 27.229 USD; Dubai Tapu Dairesi’ne ödenir. Yasal olarak alıcının yükümlülüğüdür, ancak off-plan lansmanlarda geliştiriciler bunu çok sık bir satış teşviki olarak üstlenir: tamamen muaf tutarak ya da 50/50 paylaşarak.
Oqood Tescili
Yaklaşık 3.000 AED ≈ 817 USD. DLD’deki off-plan tescilidir; geçici mülkiyet haklarınızı teyit eder ve teslimde tapu düzenlenene kadar alımınızın kanıtıdır.
Döviz Kuru Makası
Plan boyunca %0,3 ila %3 ve en büyük gizli maliyet. 10 ila 12 taksitte ödenen 680K USD karşılığı bir tutarda, %1,5 ila %3 makasla çalışan bir banka ile %0,3 ila %0,6 makasla çalışan uzman bir aracı arasındaki fark 8.000 ila 18.000 USD’dir.
SWIFT ve Banka Ücretleri
Transfer başına 25 ila 150 USD: her kilometre taşında alınan ve plan boyunca katlanan sabit ücretler.
Tapu Düzenlenmesi
580 AED ≈ 158 USD; mülkiyet Oqood’dan kalıcı tapuya geçtiğinde, teslimde ödenir.
Mortgage Tescili
Yalnızca teslimde kredi kullanırsanız: kredinin %0,25’i artı 290 AED ≈ 79 USD. 1,5M AED ≈ 408K USD tutarında bir mortgage kredisinde bu, bir kez ödenen 4.040 AED ≈ 1.100 USD eder.
Aracılık komisyonu, muvafakatname (NOC) ücretleri ve KDV bu listede yok, çünkü hiçbiri standart bir off-plan konut alımına uygulanmaz. 2017 tarihli ve 8 sayılı Federal Kanun Hükmünde Kararname uyarınca konut mülkleri sıfır oranlı KDV’ye tabidir; %5 oran yalnızca ticari mülklere ve bazı servisli dairelere uygulanır.
Ödeme Maliyetlerinizi Düşürmenin Dört Yolu
Uzman Bir Döviz Aracısı Kullanın
700K USD’lik bir ünitede 10 kilometre taşı boyunca 15.000 USD’yi cebinizde tutup tutmayacağınıza ya da bir bankaya bırakıp bırakmayacağınıza tek başına makas karar verir. OFX, Wise, Currencies Direct ve MTFX %0,3 ila %0,6 ile çalışır. İlk kilometre taşından önce bunlardan birinde hesap açın ve her taksitte onu kullanın.
Forward Sözleşmesiyle Kuru Sabitleyin
Forward, bugünkü kuru bazen yıllar sonraki bir ödeme için dondurur ve 5 yıllık bir plan boyunca kur hareketlerini nötrler. Uzman aracıların çoğu peşin prim almaz. TRY, INR, RUB veya ZAR ile ödeyen alıcılar için neredeyse zorunludur: inşaat süresince kurda %15’lik bir hareket, yılların değer artışını silebilir.
Planı Nakit Akışınıza Göre Seçin
4 yıllık teslim sonrası ödeme planı olan bir 60/40, böyle bir planı olmayan bir 70/30’a göre daha az sermaye bağlar. Bugün havale etmek zorunda olmadığınız sermayenin getirisi, uzatılmış planlardaki küçük primi çoğu zaman aşar; bu yüzden liste fiyatı en düşük planın en ucuz plan olduğunu varsaymadan önce hesabınızı yapın.
Çevirmelerinizi Zamanlayın
Kilometre taşlarının çoğunun 30 günlük bir ödeme penceresi vardır. Son gün yerine iki hafta önce iyi bir kurdan çevirmek binlerce fark yaratabilir; Mashreq Neo, Wio veya ADCB’de önceden fonlanmış çok para birimli bir hesap bunu mümkün kılar.
Para biriminize ve takviminize hangi döviz yolunun veya plan yapısının uyduğundan emin değil misiniz? WhatsApp’tan döviz ve ödeme planlarını bana sorun
Uyum ve Kripto
Havalenizin Ulaşıp Ulaşmayacağını Belirleyen Uyum Kontrolleri
Her kilometre taşı, bir havalenin bekletilmesi, sorgulanması veya iade edilmesi için yeni bir ihtimaldir; bu yüzden off-plan alıcılar uyum kontrolleriyle tekrar tekrar karşılaşır. Çözüm, evrakı bir kez hazırlayıp her taksitte yeniden kullanmaktır.
KYC (Müşterini Tanı) Belgeleri
Pasaport kopyası, güncel adres belgesi ve bazen vergi mukimlik belgesi ya da kendi ülkenizdeki vergi numarası. BAE bankaları bunları ilişkinin başında bir kez ister, sonra nadiren yeniden ister.
AML ve Fon Kaynağı
Off-plan ünitelerin çoğunu kapsayan 1M AED ≈ 272K USD üzerindeki tutarlarda maaş bordroları ve işveren yazısı, denetlenmiş hesaplar ve temettü dökümleri, satış belgeleri, veraset ilamları veya portföy dökümleri istenmesini bekleyin. 10M AED ≈ 2,72M USD’lik bir villa, 1,5M AED ≈ 408K USD’lik bir dairenin hiç görmediği bir incelemeyle karşılaşır.
Doğrudan Ödeme Kuralı
Fonlar alıcı adına açılmış bir hesaptan çıkmalı ve geliştiricinin DLD’de tescilli escrow hesabına, kayıttaki bilgilerle birebir aynı şekilde ulaşmalıdır; üçüncü taraf transferi ve şirket aracılığı yoktur. Kural, Dubai’yi FATF standartlarıyla uyumlu hâle getirir ve tescil aracısı ofisinde de geliştiricide de takdir yetkisi tanınmadan uygulanır.
Ülkelere Göre Transfer Kuralları
Hindistan
Liberalised Remittance Scheme kapsamında kişi başı yılda 250.000 USD; eşlerin kotaları birleştirildiğinde çift başına 500K USD, üstüne bakmakla yükümlü olunan aile üyelerinin kotaları. Yıllık sınırın üzerinde kilometre taşlarını vergi yıllarına yayın.
Birleşik Krallık, ABD, AB, Avustralya, Kanada
Transfer limiti yoktur, ancak ABD’de 10K USD üzerindeki tutarlar için FinCEN bildirimi gibi standart raporlama eşikleri geçerlidir. Fonlar nereden gelirse gelsin BAE tarafındaki belgeler aynıdır.
Rusya, Türkiye, İran, Lübnan
Bankacılık kısıtlamaları her iki uçta da geçerli olabilir. Önceden açılmış bir BAE banka hesabı ya da bazı durumlarda kripto VASP yolu, çoğu zaman tek pratik çözümdür.
Fon kaynağı belgelerini, her kilometre taşı havalesi ulaşmadan önce alıcı BAE bankanıza veya geliştiricinin uyum ekibine iletin. Ön onay, bir uyum bekletmesini 7 ila 14 gün kısaltabilir.
Kriptoyla Ödeme: Neye İzin Veriliyor
Para Birimi Değil, Fon Kaynağı
AED, BAE’nin tek yasal ödeme aracıdır ve sanal varlıklar para birimi sayılmaz. BTC, ETH, USDT veya USDC varlıklarınız VARA lisanslı bir VASP’a gider, çevrilir ve escrow hesabına dirhem olarak ulaşır. DLD üniteyi her zaman AED cinsinden tescil eder.
Stablecoin’ler Öne Çıkıyor
USDT ve USDC, 24 ila 72 saatlik çevirme penceresindeki oynaklığı ortadan kaldırır. BTC ile ödeyen bir alıcı rezervasyon ile ödemenin tamamlanması arasında %5 kaybedebilir; USDT ile ödeyen kaybetmez.
Lisanslı VASP Şartı
Lisanslı bir yapının dışında kriptoyu geliştiricinin veya satıcının kendi cüzdanına göndermek mülk alımı için kabul edilmez ve işlemi dondurabilecek AML uyarılarını tetikler. Ödemeyi düzenlenmiş bir sağlayıcı üzerinden yapın ve sağlayıcıyı önce VARA’nın kamuya açık sicilinde kontrol edin.
Hız ve Maliyet
Her kilometre taşı, uluslararası havalelerdeki 5 ila 10 güne karşılık 24 ila 72 saatte ve %0,5 ila %1,5 çevirme ücretiyle tamamlanabilir; bu çoğu zaman bir bankanın bireysel kur makasından daha ucuzdur.
Kriptonun kabulü geliştiriciye, projeye, ünite tipine ve ödeme aşamasına göre değişir; uyum şartları da uyruğa ve fon kaynağına göre farklılaşabilir. Süreci SPA’yı imzalamadan önce yazılı olarak netleştirin, çünkü bir satış temsilcisinin sözlü onayı AML incelemesinde çoğu zaman geçersiz kalır.
Sorunlar ve Çözümler
Off-Plan İşlemleri Raydan Çıkaran Altı Ödeme Sorunu
Bunların her biri yaşanır ve her birinin tanımlı bir çıkış yolu vardır. Ne kadar erken harekete geçerseniz konumunuzun o kadar fazlasını korursunuz.
Uyum Kontrolünde Takılan Havale
Fonlar hesabınızdan çıkmış ama 5 iş günü veya daha uzun süre sonra hâlâ escrow hesabına ulaşmamışsa neredeyse her zaman alıcı bankada veya bir muhabir bankada bekletme vardır. SWIFT referansını alın, konuyu geliştiricinin finans ekibine iletin ve fon kaynağı belgelerini hemen gönderin. Belgeler ulaştığında bekletmelerin çoğu 7 ila 14 günde çözülür.
Kaçırılan Kilometre Taşı Ödemesi
2017 tarihli ve 19 sayılı Kanun uyarınca geliştirici DLD’ye bildirimde bulunur; DLD resmi ihtar gönderir ve ödemek, yeniden yapılandırmak veya uzlaşmak için 30 günlük bir düzeltme süresi tanır. Geliştirici fesih sürecini ancak bu süre dolduktan sonra başlatabilir ve escrow çerçevesi önceki ödemelerinizi korumaya devam eder.
Proje İptal Edildi veya Geliştirici İflas Etti
Davalar, 2020 tarihli ve 33 sayılı Kararname ile kurulan Tamamlanmamış ve İptal Edilmiş Gayrimenkul Projeleri Özel Mahkemesi’ne gider ve iadeler projenin ayrıştırılmış escrow hesabından yapılır. Geliştiricinin ne kadarını elinde tutabileceği, iptal anında inşaatın ne kadar ilerlediğine bağlıdır.
Teslim Gecikti
Standart SPA’lar genellikle orijinal teslim tarihinden sonra 12 aya kadar bir gecikme toleransı tanır. Bunun ötesinde tazminat, Dubai Tapu Dairesi bünyesindeki RERA üzerinden ya da ağır durumlarda Özel Mahkeme aracılığıyla talep edilebilir. %5’lik blokaj da size pazarlık gücü verir, çünkü geciken bir geliştirici bu tutarın hızla serbest bırakılmasını ister.
Ünite SPA ile Uyuşmuyor
RERA’ya şikâyette bulunun ve her şeyi belgeleyin: orijinal broşür, SPA’daki teknik şartname ve teslim edilen ünitenin fotoğraf ve videoları. Yazılı onayınız olmadan yapılan önemli bir kalite düşüşü, tazminat ya da uç durumlarda iade için gerekçe oluşturur.
Plan Boyunca Kur Kayıpları
Telafi imkânları sınırlıdır, ancak bir banka kuru yanlış verdiyse veya bir forward sözleşmesini hatalı uyguladıysa kısmi geri kazanım mümkündür. Her teklifi, yazışmayı ve onayı saklayın, konuyu bankanın şikâyet süreci üzerinden yükseltin ve büyük tutarlarda BAE Merkez Bankası Tüketiciyi Koruma Departmanı’na başvurun.
Takvim ve Kontrol Listesi
Rezervasyondan Teslime Off-Plan Ödeme Takvimi
Ödemeler, Niyet Beyanı (EOI) ve SPA’dan Oqood ve tapuya kadar alımın yasal aşamalarıyla paralel ilerler; bu aşamalar Dubai’de adım adım mülk satın alma rehberinde ayrıntılı olarak yer alıyor. Para sırasıyla şöyle hareket eder.
0. Gün: EOI İmzalanır
Geliştiriciyle veya aracıyla yapılan bir Niyet Beyanı. Bazı durumlarda iade edilebilir, bazılarında edilemez; bu yüzden yazılı olarak teyit edin.
7 ila 30. Gün: SPA ve Rezervasyon
SPA imzalanır ve genellikle fiyatın %5 ila %20’si olan ilk taksit proje escrow hesabına havale edilir. Kısa süre sonra Oqood tescili gelir.
1 ila 48. Ay: Kilometre Taşları
Her kilometre taşı havalesi son tarihten 7 ila 14 gün önce çıkar; fon kaynağı belgeleri önceden iletilmiştir ve forward sözleşmesi kullanıyorsanız çevirme sabitlenmiş kurdan yapılır.
İnşaat Süresince: Kontroller
Bağımsız mühendisler her kilometre taşını doğrular. Alıcılar genellikle önceden haber vererek ve sınırlı sıklıkta saha ziyareti talep edebilir.
Teslimden 6 Ay Önce: Mortgage
Krediyle finanse ediyorsanız BAE mortgage başvurusunu şimdi başlatın. Onay 4 ila 8 hafta sürer ve ön onay, bankanın ödemeyi zamanında yapmasını sağlar.
Teslim Günü: Son Ödeme ve Anahtarlar
Genellikle fiyatın %20 ila %40’ı olan son taksit havale edilir veya mortgage bankası tarafından ödenir. Snagging denetimi yapılır, kusurlar kayda geçirilir ve anahtarlar teslim edilir.
Tapu Düzenlenir
Oqood, adınıza yapılan kalıcı tescil olan tapuya dönüşür.
Teslim Sonrası Plan: Taksitler
Aylık %1’lik bir teslim sonrası planda ödemeler, taşındıktan sonra 2 ila 8 yıl devam eder.
Teslimden 12 Ay Sonra: Blokaj
Geliştirici snagging döneminde kayda geçirilen kusurları giderdiğinde %5’lik blokaj escrow hesabından serbest bırakılır.
SPA’yı İmzalamadan Önce Dokuz Kontrol
Escrow hesabı DLD kaydıyla eşleşiyor
Gecikme, temerrüt ve teknik şartname maddeleri okundu
Fon kaynağı belgeleri önceden iletildi
En az iki döviz aracısından teklif alındı
İnşaata mı takvime mi bağlı, yazılı olarak
Kripto VASP’ı VARA sicilinde kontrol edildi
Her kilometre taşında 14 günlük pay
Örnek ünite ve broşür imzada fotoğraflandı
Her vaat SPA’ya yazıldı
DLD kaydındaki escrow hesabı olmayan hiçbir ödeme talimatını kabul etmeyin. Dubai’deki mülk uyuşmazlıklarında sözlü anlaşmaların hukuki bir ağırlığı yoktur; bu yüzden bir geliştiricinin veya satış temsilcisinin verdiği her söz SPA’nın içinde yer almalıdır.
Ödeme Rehber Kütüphanesi
Dubai Mülk Ödeme Rehberleri
Aşağıdaki her rehber, ilk havaleden tescil aracısı ofisindeki son çeke kadar tek bir ödeme yolunu veya maliyeti derinlemesine ele alır. Satın alma, koruma, Altın Vizesi ve teslim konularında yolculuğun geri kalanı Dubai gayrimenkul rehber kütüphanemde ele alınıyor.
Dubai’ye Uluslararası Banka Transferi
SWIFT ve IBAN bilgileri, bir transferin gerçek maliyeti, zamanlama, uyum bekletmeleri ve ülke kuralları.
Uluslararası Banka Transferi Rehberi
Dubai’de Mülk Alımında Banka Çeki
Off-plan ve resale çek takvimleri, BAE hesabı olmadan satın alma ve bir devri durduran hatalar.
Banka Çeki Rehberi
Kriptoyla Dubai’de Mülk Satın Almak
Yasal çerçeve, cüzdandan tapuya dokuz adım, maliyetler ve çevirmenin iki tarafındaki vergiler.
Kriptoyla Mülk Ödemesi Rehberi
Dubai’de Mülk Alım Maliyetleri
DLD devir harcından tescil aracısı, mortgage, hukuki ve süregelen maliyetlere kadar her ücret, çözümlü bir örnekle.
Satın Alma Maliyetleri RehberiOff-Plan Ödeme Stratejinizi mi Planlıyorsunuz?
Para biriminizi, bütçenizi ve önünüzdeki ödeme planını bana söyleyin; kur makasına ve uyum gecikmelerine daha az kaybetmeniz için her kilometre taşını nasıl yönlendireceğinizi göstereyim.
SSS
Dubai’de Mülk Ödemesi: Sıkça Sorulan Sorular
Hayır. Off-plan bir ünitede aracının komisyonunu geliştirici öder. Bu, alıcının ayrıca %2 komisyon ödediği ikincil piyasa satışlarından önemli bir yapısal farktır.
Hayır. 2017 tarihli ve 8 sayılı Federal Kanun Hükmünde Kararname uyarınca BAE’de konut mülkleri sıfır oranlı KDV’ye tabidir. %5 KDV oranı standart off-plan konut ünitelerine değil, yalnızca ticari mülklere ve bazı servisli dairelere uygulanır.
Evet. Kriptoya fon kaynağı olarak izin verilir. Ödeme her zaman AED ile yapılır: BTC, ETH, USDT veya USDC varlıklarınız VARA lisanslı bir borsa ya da OTC masası tarafından çevrilir. Dubai’deki bazı geliştiriciler kriptoyla finanse edilen off-plan alımları kabul eder.
Kesinlikle gerekmez. Fonları kendi ülkenizdeki bankadan doğrudan geliştiricinin escrow hesabına havale edebilirsiniz. Yine de BAE’de çok para birimli bir hesap şiddetle tavsiye edilir, çünkü çevirmeleri zamanlamanıza ve taksitleri uygun kurlardan önceden fonlamanıza imkân tanır.
Yasal olarak alıcı sorumludur. Uygulamada ise geliştiriciler DLD harcını sıklıkla bir satış teşviki olarak üstlenir: lansman dönemlerinde tamamen muaf tutarak ya da 50/50 paylaşarak.
Oqood, Dubai Tapu Dairesi’nin düzenlediği off-plan tescil sertifikasıdır; teslimde tapu düzenlenmeden önce geçici mülkiyet haklarınızı teyit eder. Tescil ücreti yaklaşık 3.000 AED ≈ 817 USD’dir.
2017 tarihli ve 19 sayılı Kanun uyarınca geliştirici temerrüdünüzü DLD’ye bildirir. Size ödemek, yeniden yapılandırmak veya uzlaşmak için resmi bir 30 günlük düzeltme süresi tanınır. Geliştirici fesih sürecini ancak bu süre dolduktan sonra başlatabilir; o durumda bile escrow çerçevesi önceki ödemelerinizin çoğunu korur.
Davalar Tamamlanmamış ve İptal Edilmiş Gayrimenkul Projeleri Özel Mahkemesi’ne (2020 tarihli ve 33 sayılı Kararname) gider. İadeler projenin escrow hesabından yapılır; tutar, iptal anında inşaatın ne kadar ilerlediğine bağlıdır.
Off-plan mortgage kredileri %50 LTV ile sınırlıdır; bu yüzden off-plan alıcıların çoğu inşaat kilometre taşlarını kendi fonlarıyla öder ve genellikle fiyatın %20 ila %40’ı olan kalan bakiye için teslimde bir BAE bankasından mortgage kredisi kullanır. BAE’de ikamet edenler %80’e kadar LTV’ye uygundur; yurt dışında ikamet edenler genellikle %50 ila %65’e.
Toplam proje değerinin %5’i teslimden sonra bir yıl boyunca escrow hesabında kalır. Bu, alıcıları tamamlanma sonrası kusurlara karşı korur: geliştirici snagging sorunlarını gidermezse blokaj onarımları karşılamak için kullanılır.
Standart SWIFT transferleri 2 ila 5 iş günü sürer. Havaleniz uyum incelemesi için bekletilirse buna 7 ila 14 gün daha ekleyin. Yerel ödeme ağlarını kullanan uzman döviz aracıları başlıca para birimlerinde 1 ila 2 günde ödemeyi tamamlayabilir.
Şubat 2026’da yürürlüğe giren kural, her mülk alımında fonların alıcı adına açılmış bir banka hesabından çıkmasını ve tescilli malik adına açılmış bir BAE hesabına ulaşmasını şart koşar. Off-plan’da bu hesap, geliştiricinin DLD’de tescilli escrow hesabıdır; bilgiler kayıttakiyle birebir aynı olmalıdır. Üçüncü taraf transferleri artık kabul edilmiyor.
Danışmanınız
Tohid Fetrat
Gayrimenkul yatırımınızla ilgili her soru için bana doğrudan mesaj atabilir veya arayabilirsiniz: her zaman şahsen bana ulaşırsınız; asla bir çağrı merkezine veya satış ekibine değil.